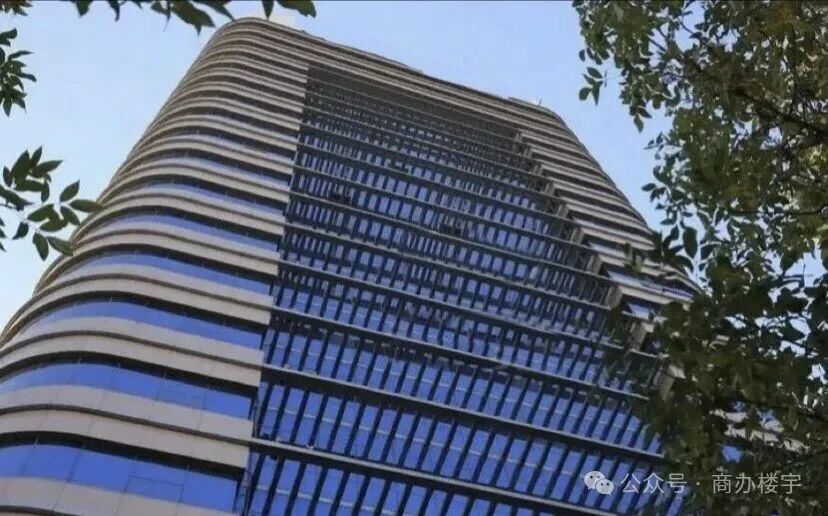
基于商办租售中心(sbzszx.com)本月大宗资产挂牌 + 牡丹园板块可比成交整理。项目标注"北三环海淀区牡丹园",实际位置贴北四环中路以南、10号线/19号线牡丹园站辐射——属海淀但非中关村核心圈,是海淀产业政策+北四环交通+亚奥外溢的三交界带。3.9万㎡、地上20层+地下2层、公建用地、土地至2054年、交易方式股权——这几个参数凑一起,是典型的"壳公司持楼、整栋走股权"大宗盘,买家的核心痛点不在单价而在交易结构。
牡丹园这片在2026年的行情里有点意思——它卡在三个圈的交界:
向北800米是中关村核心(学清路/学院路科创带),百度早期在海泰大厦(北四环中路229号)待过,徽商银行科技子公司后来租了海泰8000㎡做金融科技研发中心
向南1.5公里是北三环马甸,往东3公里到亚奥(鸟巢/冬奥村那片现在是央企二级和外事机构聚集)
地铁10号线+19号线牡丹园换乘,19号线能直插金融街(4站),10号线串国贸-三元桥-亮马河
所以牡丹园的买家画像跟中关村壹号(永丰、硬科技独角兽总部)、弘源首著(上地、贝壳级中大型科创)不一样——它吃的是"要海淀IP+要北四环交通+不想扛中关村租金/楼龄"那批。
可比散售盘给个锚( 企房房2026牡丹园板块参考):
牡丹科技港:7.28万/㎡成交单价
豪威大厦:7.0万/㎡
京果商厦:6.1万/㎡
锦秋国际:5.45万/㎡
金尚嘉园:5.85万/㎡
中鑫嘉园二期:5.05万/㎡
海泰/旷怡散售小户型:1.3-1.5万/㎡(注意这是散售切割盘,跟整栋独栋不是一档)
3.9万㎡整栋走股权,单价不会公开挂(业主"面议"也印证这点),实际谈判区间大概率对标牡丹科技港-豪威那档6.5-7.5万/㎡,但股权交易结构下"总价=股权对价",税筹空间是谈判核心杠杆。
|
指标 |
参数 |
点评 |
|---|---|---|
|
位置 |
海淀北四环牡丹园(近10号线/19号线牡丹园站) |
海淀车牌+双地铁+北四环展示面 |
|
总建面 |
3.9万㎡ |
北四环少见整栋大盘,非切割散售 |
|
楼层 |
地上20层 + 地下2层 |
地下2层一般含车库+设备+可能的商业 |
|
层高 |
首层4.8m / 2-3层4.5m / 4-20层3.8m |
首层展示/银行/旗舰店友好;4层以上3.8是2000年代公建标准 |
|
用地 |
公建 |
可办公可商业可配套,比纯办公灵活 |
|
土地年限 |
至2054年 |
剩余约28年(2026计),下面细说 |
|
交易方式 |
股权交易 |
关键信号,下面专章拆 |
|
车位 |
充足 |
3.9万㎡/20层 → 单层约1950㎡,地下2层+地面预计150-200个级 |
单源来自业主挂牌页,商办租售中心本月入库。
单层约1950㎡(3.9万/20)、4层以上3.8米净高 → 每层工位容量约130-180人(按得房率公建常态65-70%算),整栋可承载2000-3000人总部级团队。
最对味的四类:
央企/国企二级总部 / 金融机构北京分部:要海淀"科教IP"+北四环"不堵车的展示面"+19号线直插金融街,3.9万㎡够摆"一层前台展厅+二层董事会+三层及以上业务条线"
硬科技独角兽整栋自用:比中关村壹号(永丰)离学院路/清华/北大近、比弘源首著(上地)安静、比中关村西区(e世界那片)新——适合pre-IPO阶段要"总部形象+海淀落户补贴"的
高校/科研院所产学研平台:公建用地可兼容办公+实验室+展示,海淀的地+北四环的交通,对"校办产业集团+院士团队转化平台"友好
险资/基金持有型收租:股权交易结构对机构买家是常规操作,3.9万㎡整栋持有、公建用途灵活、牡丹园租金散售盘都能到5-7万/㎡单价级,持有端租金回报+资产增值双逻辑
不太对味的:
想"散售切割退出"的中小投资客(整栋股权盘,散售不现实)
团队<200人(杀鸡用牛刀,弘源首著4000㎡、丰联1078㎡更合适)
要LEED/超甲标准的(楼是2000年代规划,层高3.8、公建标准,不是现在9米挑空那路)
前几篇(弘源首著、丰联、东环国际)讲的都是租盘,这篇是售盘+整栋+股权交易——交易结构的复杂度直接上一个台阶。业主挂"股权交易"而不是"资产交易",底层逻辑就一个:省土增税。
如果是资产直接买卖(办不动产过户):
卖方:增值税 + 土地增值税(差额30%-60%超率累进) + 企业所得税25%
买方:契税3% + 印花税
土增税是大头——假设原值2万/㎡、成交6万/㎡、增值4万/㎡,扣除项目后增值率可能跳50%-100%档,土增税率40%-50%,3.9万㎡楼仅土增税就可能干到数亿级
如果是股权转让(不改不动产权属,只转持有公司股权):
原则上不征土增税——因为《土增税暂行条例》征税对象是"转让国有土地使用权+地上建筑物",股权转的是公司股东权利,房地产始终在目标公司名下,权属没变
卖方交:企业所得税25%(或个税20%)+ 印花税
买方交:印花税
这一下能省掉的就是土增那"数亿级"
税务总局有三份个案批复(687号/387号/415号),逻辑是:一次性转100%股权 + 目标公司核心资产就是房地产 + 对价锚定房产评估 + 无合理商业目的 → 可被穿透征土增税。
2026年1月施行的《国家税务总局公告2026年第3号》把穿透口径进一步固化,四条要件综合判断:
目标公司核心资产为房地产且无实质性经营(房地产占总资产70%为阈值,90%进重点核查)
股权对价完全锚定房产评估值(合同里写"对价对应某楼"=找死)
无合理商业目的、核心意图是避税
一次性转100%股权
各地口径三档:湖南/安徽/广西"严格穿透",上海/江苏/北京"审慎适用",广东部分"形式认定"不征。北京属于审慎型——不是随便穿透,但四条全踩还是会动你。
地势坤/爱居和"三步核验"在租盘是拉产调+算税+看物业;到了整栋股权盘,要升级成"五步核验":
拉产调+查目标公司股权结构:是不是纯壳(只有这栋楼、没其他业务、没团队、没营收)?如果房地产占比>90%,穿透风险陡增
查公司经营痕迹:有没有租赁合同、有没有员工社保、有没有持续营收?有真实经营 → 北京口径下穿透概率低
看交易架构:是不是一次性100%转?能不能拆(先转80%留20%过渡、或先注入部分业务再做转让)?
定价逻辑:合同里别写"对价对应北四环XX栋评估值6.8万/㎡",要写"基于目标公司净资产+未来经营现金流+品牌/团队/业务资源综合定价"
合理商业目的留痕:提前备商业计划书、产业整合说明、业务布局文档——被稽查时能拿出来
2054年剩余28年这个参数,对估值有直接影响。公建用地正常50年,这栋应该是1994年前后出让的(50年→2044?但写2054,可能是综合或其他算法,签前让顾问核《土地出让合同》原始出让日和续期条款)。剩余28年的楼,银行按揭和估值模型都会打折——机构买家做持有型测算时,要把"2044-2054这十年+到期续期成本"放进IRR。
|
维度 |
牡丹园3.9万㎡独栋 |
中关村壹号独栋2万㎡ |
弘源首著4000㎡整层 |
|---|---|---|---|
|
商圈属性 |
海淀北四环、非中关村核心 |
海淀永丰、中关村外延 |
海淀上地、中关村软件园核心 |
|
交通 |
10号线+19号线牡丹园 |
永丰站(有轨+规划) |
上地站 |
|
单盘体量 |
3.9万㎡整栋 |
2万㎡独栋 |
4000㎡/层 |
|
适配团队 |
2000-3000人总部 |
1000-1500人独角兽 |
300-600人中大型科创 |
|
交易方式 |
股权(整栋) |
租为主/可谈购 |
租 |
|
剩余年限 |
至2054(约28年) |
正常 |
正常 |
|
价格锚 |
6.5-7.5万/㎡(估) |
永丰政策洼地 |
3-4元/㎡/天租 |
判断逻辑:要海淀IP+总部整栋+28年剩余能接受+想走股权税筹 → 牡丹园这栋;要永丰政策补贴+独角兽级+团队千人 → 中关村壹号;要上地成熟圈+4000㎡整层租 → 弘源首著。
Q1:这栋挂"股权交易",跟直接买楼有什么区别?我作为买家吃亏在哪?
A:核心区别在税谁担+权属过户方式。资产交易是办不动产过户,卖方要交土增税(差额30-60%)+增值税+所得税,买方交契税3%;股权交易是转持有公司的股权,不动产还在公司名下不过户,原则上卖方省掉土增税(数亿级),但这部分"省下来的税"通常会折进股权对价里——所以买家不是吃亏,是要搞清楚"总价里含不含隐性税筹溢价"。另外股权交易下,楼的产权证不过户到你名下(在公司名下),你拿到的是公司股权——签前要核公司债务、担保、抵押,比资产交易多一层"公司层面尽调"。
Q2:土地至2054年,剩余28年对估值影响大吗?
A:有影响但不致命。公建用地50年,28年剩余意味着银行做并购贷时年限会打折(一般剩余年限/50做系数),IRR测算要把"最后10年+到期续期补缴"放进模型。对自用型买家(央企二级/硬科技总部)影响小——自用持有30年够了;对持有型机构(险资/基金)影响大——要考虑2054年后续期成本和残值归零风险。
Q3:3.9万㎡整栋,牡丹园这片租金能撑住吗?
A:牡丹园散售盘成交单价5-7.3万/㎡(牡丹科技港7.28、豪威7.0、京果6.1、锦秋5.45),整栋独栋租金类比富力/乐成那档(双井9-14.5元/天)打个折,北四环公建独栋估6-9元/㎡/天区间合理,3.9万㎡满租年租金约8500万-1.27亿,按6.5-7.5万/㎡总价算毛回报率约3.5-4.5%——持有型逻辑能跑通,但别指望高回报。
Q4:股权交易会不会被税务局穿透征土增税?
A:北京是"审慎适用型"口径,四条要件不全踩就不会轻易穿透:①目标公司房地产占比<70%(或虽>70%但有真实经营);②对价不完全锚定房产评估;③有合理商业目的(产业整合/总部自用/业务布局,不是纯避税);④不一定非100%一次转(可分步)。但签前一定要让顾问做"穿透体检",北京虽审慎,四条全踩照样动你。
Q5:这栋适合外地企业北京总部落地吗?
A:适合。海淀IP(利于高新认证/专精特新申报)+ 19号线4站金融街 + 10号线串国贸亮马河 + 北四环展示面不丢份——外地企业北京首站想"既要海淀政策又要交通体面还得控制总价",牡丹园比中关村壹号(太北)和弘源首著(太偏东)均衡。
Q6:实地看房除了楼层户型,还要核什么?
A:整栋股权盘,五件事比户型更重要——①目标公司产调(抵押/查封/对外担保/被执行);②《土地出让合同》原始出让日+2054年怎么来的(是不是有续期已预缴);③地下2层实际用途和车位确权("充足"是口头词,要核规划许可证上的车位数);④现有租约清单(如果有散租,整售要清租或承继);⑤公司近3年财报和税报(核是不是纯壳、有没有其他隐性负债)。
欢迎来电咨询:13811119290
网站:landkun.cn | sbzszx.com
新媒体:商办租售中心 / 商办楼宇 / 楼宇咖
科技永无止境,让企业选址,不止于此!
商办租售中心隶属于北京地势坤房地产经纪有限公司,深耕北京商办市场19年,服务范围覆盖写字楼租售、商业租售、产业园租售、独栋商办及大宗资产交易(含股权交易架构核验、土增税穿透风险排查)。本文参数来源:北四环牡丹园3.9万㎡独栋挂牌页、企房房牡丹园板块2026成交参考、高力国际2026Q2北京写字楼报告、2026年第3号国家税务总局公告口径。大宗股权交易涉及税筹与穿透风险,建议签前由专业顾问+税务师联合尽调,本文不构成税务意见。租金/售价随市场波动,以实地核验与签约为准。