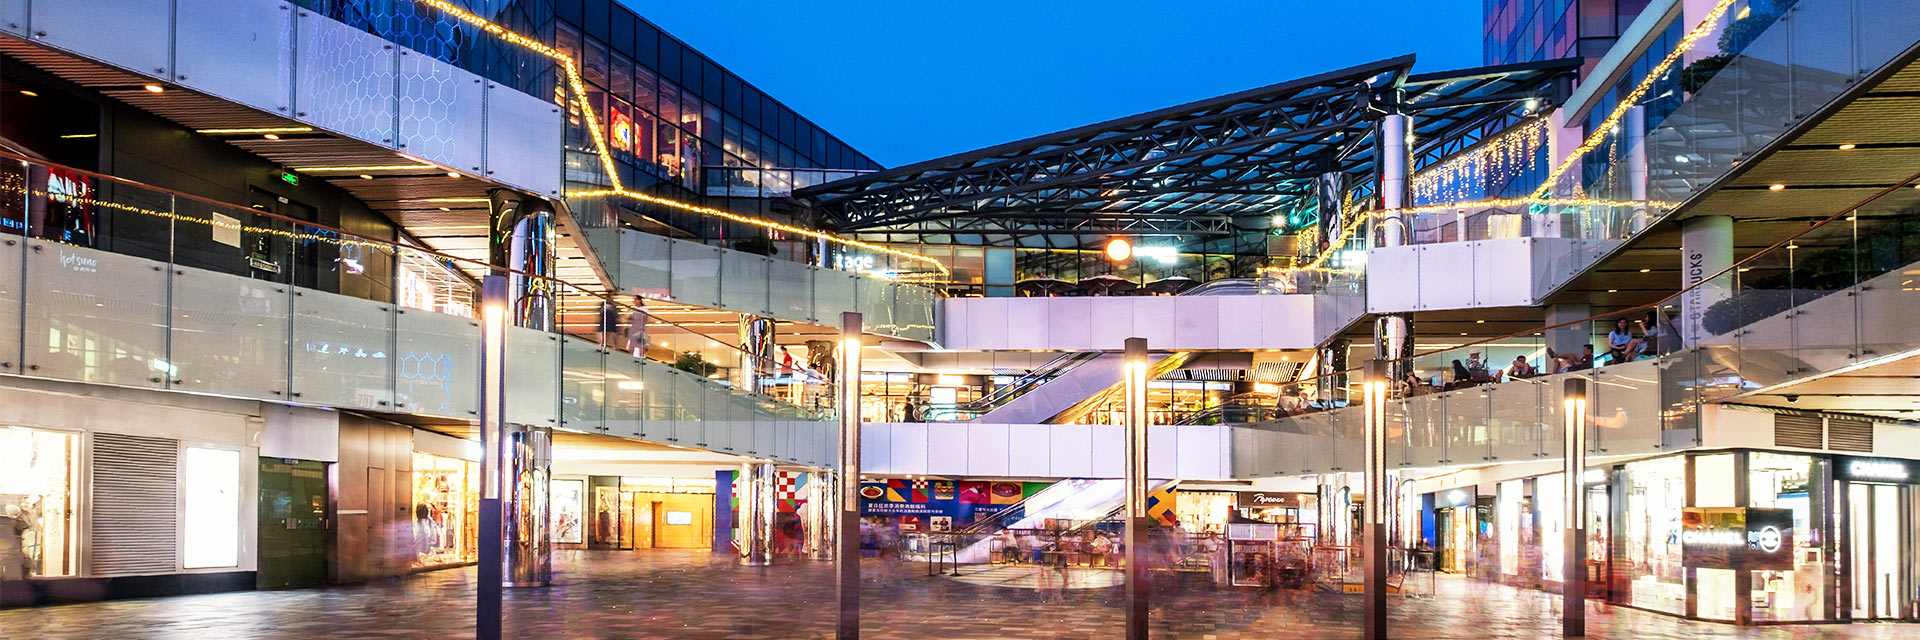
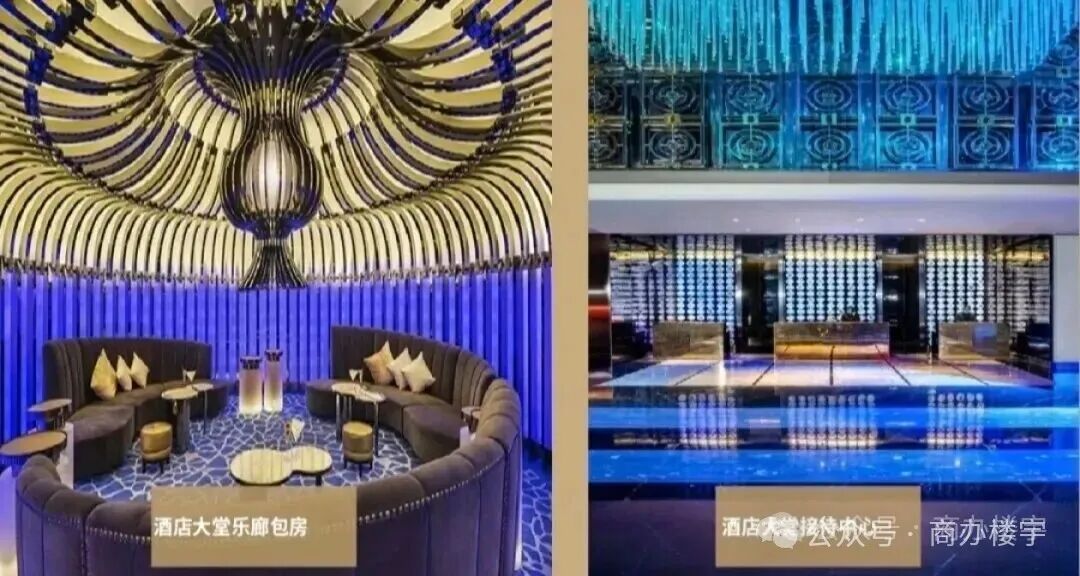
海淀中关村+西城金融街+东城国赫宫系列第二十五篇——前二十四篇铺完海淀22(孵化→加速→成本→中成本→地标→独栋售)+西城首篇(宣武门四合院4.5亿/1000万年租)+东城首篇(国赫宫4.3万㎡/30亿级独栋综合体)。这一篇切到长安街建国门轴线奢华五星整售:北京建国门索菲特大酒店(原W酒店),建国门南大街2号,2014年11月1日开业,总建面62900㎡、占地6746.29㎡、80米26层(地21层)、349间客房及套房。市场传报价28亿,用户给"面议"。这是和前二十四篇(正常机构整售/租售)完全不同的物种——债务处置型酒店整售:产权方天府融德酒店(北京)有限公司建国门分公司(原中粮酒店北京建国门分公司)2024年5月被上海金融法院执行1.02亿,总公司股权冻结,出售原因=债务处置。客群不是普通央企/家办,是秃鹫基金/险资捡漏/雅高回购/中东家办这个层级。本篇把"长安街沿线五星整售稀缺度(华尔道夫20亿金宝街/励骏30亿金宝街/半岛天伦18亿对标)、28亿÷6.29万≈4.45万/㎡+Cap4-5%倒推NOI、原W→索菲特品牌切换与管理合同剩余、1.02亿被执行+股权冻结的DD要点、股权转让承接债务路径"一次讲清。
建国门索菲特在长安街五星整售市场的定价逻辑是"长安街建国门桥东南+1/2号线建国门287m+80米26层2014次新+349间+雅高索菲特品牌+原W血统+二环内长安街沿线可交易五星独栋稀缺"——先把对标摆出来:
|
对标项目 |
位置 |
建面 |
客房 |
开业 |
报价 |
备注 |
|---|---|---|---|---|---|---|
|
华尔道夫 |
金宝街/王府井 |
估4-5万㎡ |
顶奢 |
2014± |
20亿(2025挂牌) |
中粮全资,2024营收1.64亿/净利393万/净利率2.39%/土地剩26年不可续 |
|
索菲特(原W) |
建国门南大街2号 |
62900㎡ |
349间 |
2014.11 |
28亿(传)/面议 |
天府融德债务处置,1.02亿被执行+股权冻结 |
|
励骏 |
金宝街90-92 |
9.18万㎡ |
390间+79公寓 |
2008 |
30亿(2025挂牌) |
澳门励俊,欧式,接待40+元首 |
|
半岛天伦万丽 |
王府井金宝街 |
— |
— |
— |
18亿 |
— |
索菲特28亿锚÷6.29万≈4.45万/㎡——比华尔道夫(20亿÷估4.5万≈4.44万/㎡)几乎同单价,但索菲特建面更大(6.29万 vs 华尔道夫估4.5万)、2014次新(华尔道夫也2014±但土地剩26年)、二环内长安街沿线(建国门vs金宝街,建国门更接国贸CBD、金宝街更接王府井)。4.45万/㎡在长安街五星整售属于"中位偏上",但"债务处置型"(华尔道夫是中粮主动挂牌、索菲特是被债权人/法院逼出的处置)折价空间比华尔道夫大。
Cap Rate倒推(一线核心城市酒店Cap 4-5%):
28亿×4%=1.12亿/年 NOI,÷349间≈3200元/房/天 NOI(不含管理费/税费/资本支出)
28亿×5%=1.4亿/年 NOI,÷349≈4000元/房/天 NOI
携程挂牌1100-4800/晚,50㎡起+双面落地窗+浪凡/欧珑洗护+雅高索菲特品牌,ADR估1300-1800,OCC估65-75%,RevPAR估850-1350——1.12-1.4亿NOI对应当前运营勉强可撑但需要"管理费优化/改造提ADR/接MICE/改服务式公寓混合"才能吃到Cap 4-5%。但提"持续亏损/老客收缩/新客难拓/两三百人人工成本刚性"——这是核心矛盾:卖点=长安街稀缺+2014次新+349间+原W血统;坑点=债务1.02亿+股权冻结+可能连续亏损+管理合同(雅高)剩余年限不明。
和前一篇东城国赫宫(史家68/4.3万㎡/30亿级/办公+商业+235车位/正常机构整售)比:国赫宫是"文保街区+独栋综合体+整售30亿机构盘",索菲特是"长安街+五星独栋+28亿债务处置盘"——同是东城、同是独栋、同是整售,但一个是正常机构交易(国赫)、一个是不良资产式处置(索菲特),客群分流:国赫→险资/央企二级/城市更新基金;索菲特→秃鹫基金/险资捡漏/雅高回购/中东家办。单客产值索菲特28亿 vs 国赫30亿差不多,但索菲特DD复杂度高10倍(债务/被执行/股权冻结/管理合同)。
结论先行:6.29万㎡这栋适合四类买家——
秃鹫基金/不良资产玩家:天府融德1.02亿被执行+股权冻结,28亿传价可谈空间大,接"股权+债务包",折价拿下长安街五星独栋
险资/中东家办捡漏:长安街沿线二环内可交易五星独栋稀缺(华尔道夫20亿也被抢过),4.45万/㎡单价对标华尔道夫,但索菲特有"债务折价+2014次新+建国门接国贸"三条额外钩
雅高集团回购/品牌保牌:索菲特是雅高旗下,原W是喜达屋2014开→万豪收喜达屋后改牌索菲特(雅高),雅高有动力回购保品牌控制权,避免债权处置后换牌掉星
"酒店+服务式公寓/写字楼混合改造"玩家:建国门南大街2号占地6746/6.29万㎡/容积率≈9.3/80米已用满,但1/2号线287m+长安街沿线,可考虑"低区改服务式公寓(长租)+高区保留酒店+裙楼MICE/办公"混合提NOI(参考上海宝格丽/外滩W改法)
|
维度 |
参数 |
备注 |
|---|---|---|
|
地址 |
朝阳区建国门南大街2号(建国门桥东南,长安街与东二环交汇) |
|
|
品牌沿革 |
原W酒店(喜达屋2014开)→ 索菲特(雅高),34年四次改名两次易主一次重建 |
|
|
开业 |
2014年11月1日(次新,至2026年楼龄12年) |
|
|
总建面 |
62900㎡(用户给定,提证载56151.71,差值可能是地下/附属/实测差) |
|
|
占地 |
6746.29㎡(用户给定) |
|
|
容积率 |
62900÷6746≈9.32(二环内高密度) |
|
|
层数 |
26层/80米,地上21层+地下?(车库/设备/后勤估地下2-3层) |
|
|
客房 |
349间及套房(用户给定,提345间,差4间可能是套房口径) |
|
|
单层估 |
62900÷26≈2420㎡/层(含地下,地上21层÷估48000㎡≈2280㎡/层) |
|
|
客房面积 |
50㎡起至175㎡,全房双面落地窗+圆形浴缸+浪凡/欧珑洗护 |
|
|
餐饮/配套 |
3餐厅+酒廊(怡品堂金宴粤菜/Le Bistro法餐/艺厨全日/ THE Lounge)+ 1500㎡会议活动+健身+SPA+泳池 |
|
|
品牌 |
雅高索菲特(法五) |
|
|
管理合同 |
雅高授权(剩余年限未公开,DD点) |
|
|
产权方 |
天府融德酒店(北京)有限公司建国门分公司(原中粮酒店北京建国门分公司) |
|
|
债务状况 |
2024年5月上海金融法院执行1.02亿,总公司股权冻结 |
|
|
出售原因 |
产权方债务处置 |
|
|
报价 |
市场传28亿,用户给"面议"(债务包可谈空间大) |
|
|
单价估 |
28亿÷6.29万≈4.45万/㎡(与华尔道夫20亿÷估4.5万≈4.44万/㎡几乎同价) |
|
|
Cap倒推 |
4-5%→年NOI需1.12-1.4亿→349间≈3200-4000元/房/天NOI |
|
|
当前ADR/OCC |
携程1100-4800/晚,ADR估1300-1800,OCC估65-75% |
|
|
地铁 |
1号线+2号线建国门站B口287m |
|
|
周边 |
古观象台(窗正对)、秀水街1km、赛特、中粮广场680m、国际饭店816m、北京站826m |
参数三个关键校准点:
① "原W→索菲特"品牌切换背景:2014开时是喜达屋W(当时W北京有两家:长安街这家+瑜舍?不对,瑜舍是太古里,W北京是长安街这家+后来万达W?)——2016万豪收喜达屋后,W品牌在北京保留(万达W2014也开),但建国门这家2014开W→后来改索菲特(雅高),中间可能有管理合同重组。雅高索菲特是法五,比W"潮牌"降半档但在商务客群稳,对整售是"品牌稳定性"DD点(雅高是否继续管/管理费几个点/剩余年限)
② 证载56151.71 vs 用户给62900:差值约6748㎡,可能是"地下车库/设备/附属"未证载但实测计入,或酒店交易网数据是老证载。买家接前要核"62900是否含地下二三层+设备+车库",影响有效营收面积
③ 1.02亿被执行+股权冻结:这不是"干净壳"出售,是"承接债务+股权冻结解除+可能的债权人介入"复合交易,和国赫宫(干净独栋综合体)/宣武门四合院(干净办公立项)的"正常股权交易"不同,索菲特是"不良资产式股权交易"——报价28亿传价是"含债务前"还是"含债务后"要核
用户给"建国门南大街2号"——这个站位要拆三层:
长安街轴线 + 东二环交汇
建国门是长安街(东西轴)与东二环(南北轴)的交汇节点,建国门南大街2号在建国门桥东南侧,属"长安街沿线+二环内"双核心站位。长安街从天安门往东→王府井→东单→建国门→国贸→CBD,建国门是"天安门-王府井-建国门-国贸"链条的第三节点(仅次于王府井、国贸)。
1号线+2号线 建国门站B口287m
1号线往西:建国门→东单→王府井→天安门→西单→金融街
1号线往东:建国门→永安里→国贸→大望路→四惠(CBD轴)
2号线环线:建国门→朝阳门→东四十条→鼓楼→积水潭→西直门→复兴门→金融街(2号线复兴门是金融街核心)
建国门一站到国贸(1号线1站)、一站到复兴门/金融街(2号线4站),是"金融街+CBD"双商务区的中点
窗对古观象台 + 秀水1km + 中粮广场680m + 北京站826m
索菲特高区(16层+)窗外正对古观象台(明清水运天文遗址),"古今同框"是它家标志性view
秀水街1km(涉外购物)、中粮广场680m(建国门内老牌办公)、国际饭店816m、北京站826m(高铁/城际)
索菲特 vs 华尔道夫(金宝街)vs 励骏(金宝街)分流:
华尔道夫:金宝街/王府井,步行故宫/协和/东单,顶奢+四合院别墅群,20亿,2024营收1.64亿/净利393万/净利率2.39%/土地剩26年不可续——金宝街安静+王府井客流+顶奢圈
索菲特:建国门桥,1/2号线287m+国贸1站+金融街4站+古观象台view,28亿传/面议,债务处置可谈——建国门商务+国贸CBD北沿+长安街沿线
励骏:金宝街90-92,9.18万㎡/390间+79公寓/欧式/30亿——金宝街最大体量+公寓混合
三家里索菲特的差异化是"建国门=金融街+CBD中点+1/2号线双线+债务折价可谈",华尔道夫是"金宝街顶奢+土地剩26年硬伤",励骏是"金宝街大体量+公寓混合溢价"。
2014年11月开业时是喜达屋W品牌("北京长安街W酒店"是当时顶流),2016万豪收购喜达屋后,W全球重组,建国门这家改牌雅高索菲特——雅高和万豪在北京有品牌互换历史(原万达索菲特→万达W是反向操作)。
品牌切换对整售的影响:
W是"潮牌奢华"(对标Andaz/EDITION),客群偏年轻/时尚/夜生活;索菲特是"法式商务奢华",客群偏商务/会展/外交——建国门站位(商务+使馆+国贸)其实更贴索菲特而非W,改牌不算降级反而是"客群矫正"
但"原W"血统在二手交易里有"故事溢价"(34年四次改名两次易主,故事多但稳定性差)
管理合同剩余年限是核心DD点:雅高索菲特管理费估"营收的X%+GOP的Y%"(国际品牌常规:营业费3-5%+GOP分成8-12%,合计约GOP的20-30%),349间+3餐厅+1500㎡MICE,年营收估1.2-1.8亿,管理费估2000-4000万/年。若剩余年限<10年,买家可考虑"到期不续改自主品牌/改服务式公寓"提NOI;若剩余>15年且违约金高,则是锁死成本
前二十四篇的盘(国赫宫/宣武门四合院/海淀全谱)都是"正常机构交易"——产权干净、租金稳定、股权清晰。索菲特是"债务处置型":
交易结构推演
产权方:天府融德酒店(北京)有限公司建国门分公司 → 总公司天府融德酒店(北京)有限公司(2024年5月股权冻结)
出售路径:大概率是"总公司100%股权转让"(类比华尔道夫2025挂牌"持股平台公司100%股权")——不变更产权,避开土增30-60%,只征20%个税+万二点五印花税
但索菲特比华尔道夫复杂:总公司除"建国门分公司"外可能还有其他资产负债/诉讼(华尔道夫是中粮干净壳,索菲特是天府融德——天眼查估有其他债务)
1.02亿被执行是"已知债务",未知债务(欠薪/供应商/税/社保)可能还有,要做"债务尽调+债权人同意+冻结解除条件"
买家接索菲特的三种路径(专业提示)
秃鹫捡漏路径:28亿传价→尽调发现总债务(1.02亿+未知)≈3-5亿→砍到22-25亿含债务承接→净壳+雅高管理合同+长安街门牌,Cap可提到5.5-6%
雅高回购路径:雅高行使"品牌方优先回购权"(若有)+ 承接债务→保索菲特品牌+改管理费结构→长期持有
混合改造路径:接盘后"低区改服务式公寓长租(建国门1/2号线+长安街,服务式需求旺)+高区留酒店+裙楼MICE/办公"→ NOI从1.12亿提至1.5-1.8亿→Cap 4%对应估值37.5-45亿,有改造溢价空间
用户给的是"出售"报价面议,市场传28亿,产权方债务1.02亿+股权冻结。
优点
长安街建国门桥东南+1/2号线287m+二环内——长安街沿线可交易五星独栋稀缺(华尔道夫20亿/励骏30亿/半岛天伦18亿),索菲特是"建国门节点"唯一在售盘
2014次新(楼龄12年)+80米26层+349间+原W血统:比华尔道夫(同2014±但土地剩26年)新、比励骏(2008/17年楼龄)新、比半岛天伦(更老)新——二环内五星里"2014次新"是钩
窗对古观象台+雅高索菲特品牌+全房50㎡起双面落地窗+浪凡/欧珑洗护:产品力在线,携程4.6分/1.3万条
债务处置型=折价空间:28亿传价是"未折"锚,1.02亿已知债务+未知债务+股权冻结,可谈至22-25亿含债务,对秃鹫/险资捡漏是机会
建国门=金融街4站(2号线)+国贸1站(1号线):金融/CBD双客源,比金宝街(华尔道夫/励骏)多"国贸CBD北沿"客流
要提前确认的DD清单(比国赫宫/宣武门复杂10倍)
天府融德总公司资产负债表:除建国门分公司1.02亿被执行外,总公司其他债务/诉讼/担保(可能还有hidden liabilities)——索菲特不是"干净壳",是"母公司债务处置载体"
股权冻结解除条件:2024年5月冻结,要核"是否可"和解+解冻"同步走股权转让"还是"先解再转"
雅高管理合同剩余年限+违约条款:估剩余10-15年,管理费估GOP的25-35%,是否可提前终止/改自主品牌
证载56151.71 vs 实测62900的差值:6748㎡差值是否"地下/设备/附属未证载"——影响有效营收面积和估值
349间当前RevPAR+NOI:携程1100-4800/晚,ADR估1300-1800,OCC估65-75%,年营收估1.2-1.8亿,NOI估4000-7000万(净利率若2.5%像华尔道夫则仅300-450万——华尔道夫2024营收1.64亿/净利393万/净利率2.39%是行业参照),若NOI只有4000-7000万,Cap仅1.4-2.5%,28亿买是"资产增值逻辑不是现金流逻辑"
土地剩余年限:建国门南大街2号地块估2044-2054?要核(华尔道夫金宝街剩26年不可续是硬伤,索菲特若剩<30年是折价因子)
改建可能性:80米26层/容积9.3/已用满,但"低区改服务式公寓+高区留酒店+裙楼MICE"是否可报规(长安街沿线外立面/功能改批极严)
把索菲特插进"长安街-金宝街-建国门"五星整售三颗,和前二十四篇形成"海淀科技钱(月租9.4万-99万)→ 西城金融钱(宣武门四合院4.5亿)→ 东城文保费(国赫宫30亿级)→ 东城长安街酒店钱(索菲特28亿债务处置)"四档客群跃迁:
|
档位 |
项目 |
地址/地铁 |
建面/单价 |
售价/租金 |
圈层/钩子 |
|---|---|---|---|---|---|
|
孵化 |
数字中心 |
海淀大街1号/中关村300-500 |
500/5.5元 |
9.4万/月 |
国家级+港澳 |
|
地标 |
理想/互金/丹棱 |
北四环/丹棱/黄庄 |
1200-3300/9元 |
36-99万/月 |
科技地标 |
|
西城非标 |
宣武门四合院 |
宣武门/2+4线/金融街1.5km |
2110/21.3万售 |
4.5亿股权/1000万年租 |
办公立项+金融街外延 |
|
东城非标 |
国赫宫 |
史家68/东四300m/5+6线 |
4.3万/6.8万售 |
30亿级/年收1.3亿 |
史家文保+独栋综合体 |
|
东城酒店 |
索菲特(原W) |
建国门南大街2号/1+2线287m |
6.29万/4.45万/㎡(28亿传) |
28亿面议/债务处置/1.02亿被执行 |
长安街+原W+2014次新+雅高+秃鹫/捡漏 |
|
对标1 |
华尔道夫 |
金宝街/1+5线王府井 |
估4.5万/4.44万/㎡ |
20亿/2025挂牌/土地剩26年 |
中粮/顶奢/净利2.39% |
|
对标2 |
励骏 |
金宝街90-92 |
9.18万/3.27万/㎡ |
30亿/390间+79公寓 |
澳门励俊/欧式 |
索菲特是系列第二十五篇、东城第二篇、首篇"债务处置型酒店整售"——从前二十四篇的"正常机构盘"切到"不良资产式盘",客群从险资/央企/家办升级到"秃鹫基金/险资捡漏/雅高回购/中东家办"。landkun.cn + sbzszx.com 从"海淀+西城+东城正常盘"扩到"东城不良资产式酒店整售",13811119290 接得住28亿级复杂DD。
Q1:这栋"原W酒店→索菲特"是什么背景?2014年开业到现在经历过几次易主?
A:建国门南大街2号这栋34年里四次改名两次易主一次重建——最早是北京凯莱大酒店(?需核,提"北京长安街W酒店、北京凯莱大酒店…都是曾用名"),2014年11月1日作为喜达屋W品牌重开(当时长安街顶流),2016万豪收喜达屋后品牌重组,改牌雅高索菲特(法五)。产权方从"中粮酒店(北京)建国门分公司"→"天府融德酒店(北京)有限公司建国门分公司"。2024年挂牌出售,原因=产权方债务处置(天府融德1.02亿被执行+总公司股权冻结)。
Q2:28亿传价怎么估的?和华尔道夫/励骏比贵不贵?
A:28亿÷6.29万≈4.45万/㎡。对标三颗——①华尔道夫金宝街:2025中粮挂牌20亿,估4.5万/㎡(但土地剩26年不可续、2024净利393万/净利率2.39%);②励骏金宝街:30亿/9.18万㎡≈3.27万/㎡(2008开楼龄17年+79公寓混合);③半岛天伦万丽:18亿(金宝街)。索菲特4.45万/㎡比华尔道夫同单价、比励骏高36%、比半岛高,但索菲特有"2014次新(楼龄12年)+建国门接国贸CBD+1/2号线287m+原W血统"四条钩,华尔道夫有"土地剩26年"硬伤、励骏有"2008老+欧式改造成本"硬伤,索菲特单价4.45万在长安街五星里公允。但28亿是"未折"传价,1.02亿已知债务+未知债务+股权冻结,可谈至22-25亿含债务承接。
Q3:"面议"背后的交易结构大概什么样?和普通股权交易有什么区别?
A:参考华尔道夫2025挂牌"100%持股平台股权转让",索菲特大概率也是"天府融德总公司100%股权转让"——不变产权、避土增30-60%、只征20%个税+万二点五印花税。但索菲特比华尔道夫(中粮干净壳)复杂:①总公司除建国门分公司外可能有其他资产负债/诉讼(hidden liabilities尽调要做);②1.02亿被执行+股权冻结要"和解+解冻+转股"三同步;③可能有债权人介入竞价(银行/信托作为申请执行人可能推"以股抵债")。所以是"不良资产式股权交易"不是"干净机构股权交易"。
Q4:雅高索菲特的管理合同剩余年限对买家重要吗?
A:非常重要。国际五星管理费常规"营业费3-5%+GOP分成8-12%,合计GOP的20-30%",索菲特349间+3餐厅+1500㎡MICE年营收估1.2-1.8亿,管理费估2000-4000万/年。若剩余<10年,买家可考虑"到期改自主品牌/改服务式公寓"提NOI;若剩余>15年且违约金高则是锁死成本。原W(喜达屋)→索菲特(雅高)改牌时管理合同是否重签、剩余年限从2014算还是改牌日算,要核雅高合同原件。
Q5:6.29万㎡和证载56151.71㎡差6748㎡是什么?
A:酒店交易网证载56151.71㎡,用户给实测62900㎡,差值约6748㎡——可能是"地下车库/设备/附属/中庭"未证载但实测计入,也可能是酒店交易网数据为老证。买家接前要核"62900是否含地下二三层+设备+车库+中庭",影响有效营收面积(56151是"证载经营面积"、62900是"实测总建面"口径不同)。
Q6:这栋适合改"酒店+服务式公寓"混合吗?
A:建国门1/2号线287m+长安街沿线+古观象台view+50㎡起客房,低区(1-10层)改服务式公寓长租、高区(11-21层)留酒店、裙楼(地上一二层+地下一)MICE/办公是可行路径(参考上海外滩W/宝格丽改法)。但长安街沿线外立面/功能改批极严(文保+长安街风貌双重管控),要核"建国门南大街2号是否在长安街风貌管控核心段+改功能是否可报规"。若可改,NOI可从当前估4000-7000万(净利率2.5%参照华尔道夫)提至1.2-1.5亿,Cap 4%对应估值30-37.5亿,有改造溢价。
Q7:和前一篇国赫宫(史家68/4.3万/30亿)比怎么分流?
A:同是东城独栋整售、同是13811119290接、但物种不同——①国赫宫:史家胡同68文保街区+办公19620+商业11688+235车位+干净机构盘(天府?不,国赫是正常持有),客群=险资/央企二级/城市更新基金;②索菲特:建国门南大街2号+五星酒店+债务处置盘(1.02亿被执行+股权冻结),客群=秃鹫基金/险资捡漏/雅高回购/中东家办。单客产值差不多(28亿vs30亿)但索菲特DD复杂度高10倍。从国赫宫客群(机构)升级到索菲特客群(秃鹫/捡漏)是另一条线,也可"同一买家先接国赫(干净)再接索菲特(捡漏)"组合。
房源对接:13811119290(本栋6.29万㎡整售直联,可核天府融德总公司资产负债+1.02亿被执行和解方案+股权冻结解除条件+雅高管理合同剩余年限+证载vs实测面积差+土地剩余年限)
更多东城/西城/海淀商办选址可访问 landkun.cn | sbzszx.com
新媒体账号:商办租售中心 / 商办楼宇 / 楼宇咖 —— 科技永无止境,让企业选址,不止于此!
温馨提示:索菲特是系列二十五首篇"债务处置型酒店整售",切到"长安街+原W+2014次新+雅高+1.02亿被执行"复合钩,和前二十四篇"正常机构盘"(海淀科技/西城金融/东城国赫)形成"正常盘+不良资产盘"双线。看房/DD核七项——①天府融德总公司hidden liabilities(除1.02亿外是否还有欠薪/供应商/税)②股权冻结解除是否可与转股同步③雅高管理合同剩余年限+违约条款④证载56151vs实测62900差值(地下/附属口径)⑤土地剩余年限(是否<30年)⑥当前NOI(是否真像华尔道夫2.39%净利率)⑦长安街风貌管控下"改服务式公寓混合"是否可报规。28亿传价(面议)含债务前,承接债务后估22-25亿区间,对秃鹫/险资捡漏是长安街稀缺入场券。
系列二十五篇现在海淀22+西城1+东城2=二十五篇,含首篇债务处置型酒店。下一篇落点建议三选一:
A 东城补"金宝街三颗"收口东城:把华尔道夫20亿(金宝街/中粮/土地剩26年)、励骏30亿(金宝街/澳门励俊/9.18万㎡)、半岛天伦18亿收进来,和索菲特(建国门)形成"长安街-金宝街-建国门五星整售四颗谱",东城非标+酒店线闭环
B 切回西城补"金融街甲级塔楼":英蓝国际/鑫茂/国际企业大厦/证券大厦,把西城从"宣武门四合院非标"补到"金融街甲级",西城双档(非标+甲级)
C 做"北京核心整售三城终稿"收口:海淀22(科技租售)+西城(宣武门四合院+金融街甲级)+东城(国赫宫+索菲特+金宝街三颗)合并,单客产值最高的收口稿
建议A先:东城再补1篇(金宝街三颗:华尔道夫20亿/励骏30亿/半岛18亿)形成"东城五星整售四颗+国赫宫文保综合体"双线,再和西城/海淀合并做三城终稿(系列二十八/二十九)。金宝街三颗里华尔道夫"土地剩26年不可续+净利2.39%"是最经典的"顶奢陷阱"案例,写出来对E-E-A-T(专业提示风险)很有用,也能和索菲特(2014次新+债务折价)形成"金宝街vs建国门"分流。
告诉我下一篇。