中国尊(中信大厦)租金多少?什么企业能租?
发布时间:2026-11-04
**中国尊租金从15块到28块,你的公司够格进哪一层?——2026年10月北京第一高楼租户画像与准入逻辑拆解**
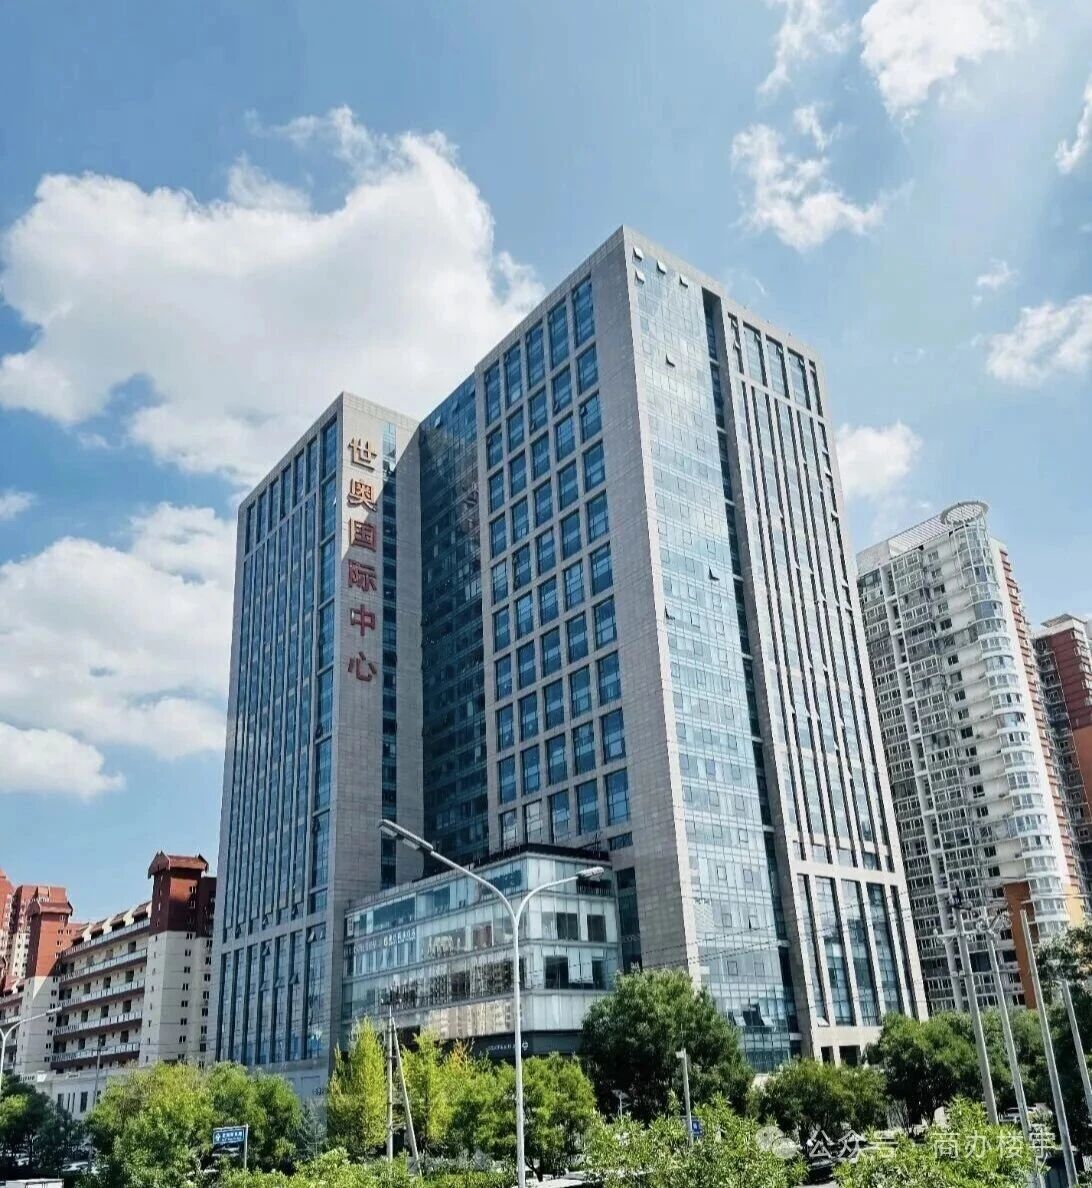
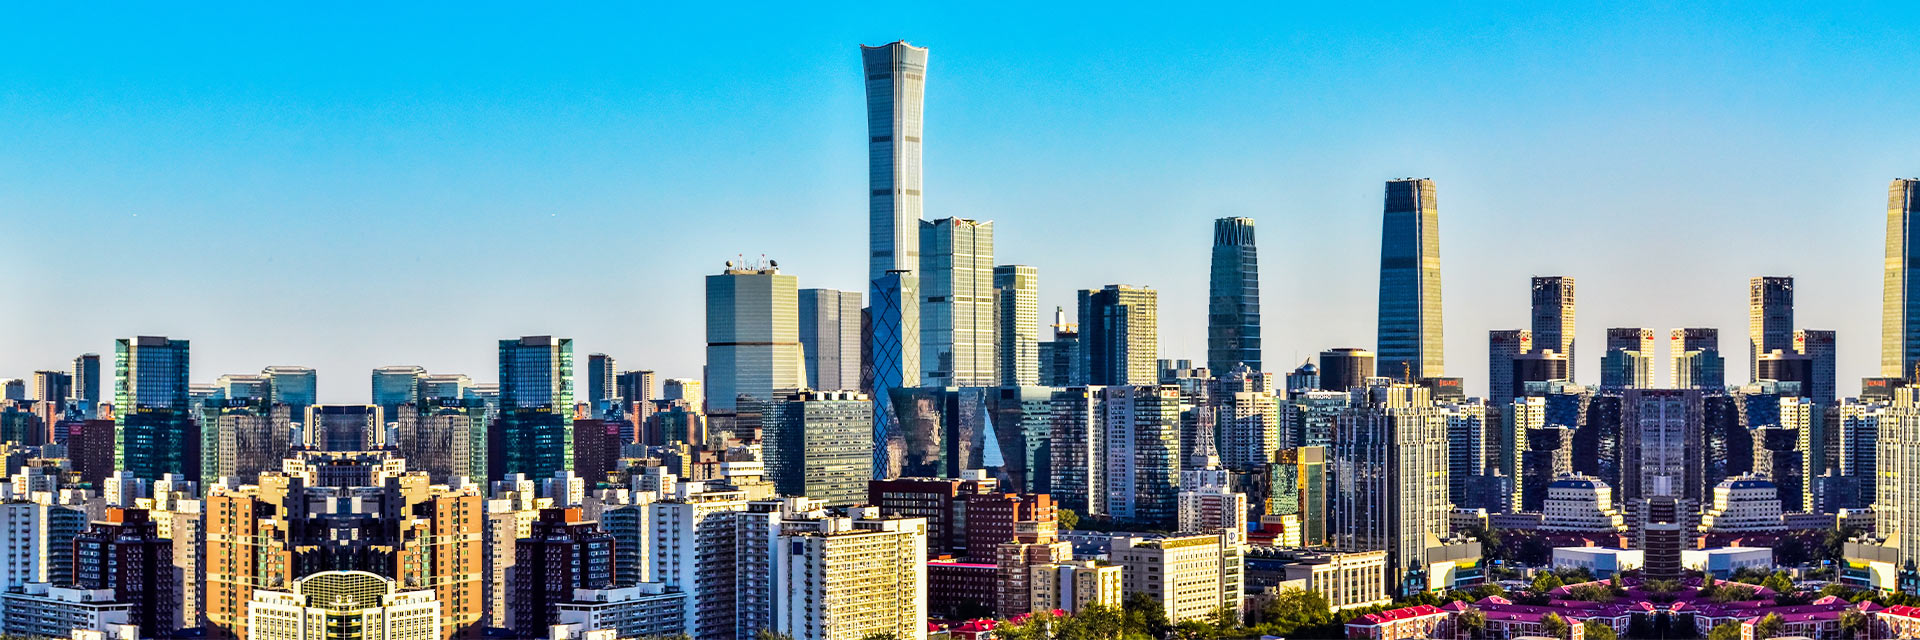
在北京CBD,没有第二栋楼像中国尊(中信大厦)这样,同时容纳着两种截然相反的租金叙事。公开渠道里,既有低区小面积简装房源挂出3.6元/平方米/天的“特价”,也有高区景观楼层报出28元/平方米/天以上的价格。同一栋528米的建筑,租金跨度接近8倍。
这不是市场信息混乱,而是中国尊的租赁结构决定的。**它的定价逻辑从来不是“一栋楼一个价”,而是“一层一世界”** ——楼层、面积、景观、交付标准、租户身份,共同决定了一个企业进入这栋楼的真实门槛。对于正在评估中国尊的企业,真正需要回答的问题不是“中国尊租金多少”,而是:**我的公司在这栋楼的租户光谱里,落在哪一个坐标上;以及,那个坐标对应的成本,是否匹配它所能带来的商务价值。**
## 一、先把租金拆开:三个价格带,对应三种完全不同的租赁产品
综合2026年多平台挂牌与成交口径,中国尊的可租面积大致分布在三个价格带,每一个价格带背后的产品逻辑截然不同。
**第一带:低区/遗留装修/小面积特价房源,有效租金可低至3.6—10元/平方米/天。** 这类房源通常出现在低区(30层以下)、面积较小(100—500平方米)、交付标准为简装或遗留装修,部分为业主或租户转租的存量单元。它们的租金之所以显著低于中高区,原因不在楼宇品质,而在**产品形态**:低区视野受限、面积分割细碎、装修需要企业自行投入或接受现状。对于预算敏感、但希望获得“中国尊地址”和CBD核心区通勤便利的中小团队或项目公司,这一带是唯一现实可行的入口。但需要清醒认识到,**这类房源的“低价”往往对应更短的免租期、更严格的付款条件和更少的装修补贴**,全周期成本并不像日租金看起来那么低。
**第二带:中区标准办公,18—22元/平方米/天,是中国尊租赁市场的主力价格带。** 30—60层的中区,标准层面积约3,500—3,800平方米,层高4.5米、净高3米,无柱大开间,得房率约70%。这一带的产品逻辑是**“可分割的总部级空间”** :企业可以整层拿下3,000平方米以上做总部,也可以半层起租1,500—1,800平方米,享受与中国尊租户圈层匹配的商务形象,同时不必承担高区景观楼层的溢价。2026年的实际挂牌案例中,中区1,800平方米半层房源报价21元/平方米/天,3,600平方米整层同样落在这一区间。**对于大多数有能力进入中国尊的企业,中区是性价比与形象之间平衡度最高的选择。**
**第三带:高区(70层以上)及特色空间,22—28元/平方米/天,甚至更高。** 高区的溢价来源不是办公效率,而是**不可复制的景观资源和地标符号价值**:360°全景视野、空中大堂、以及“北京最高办公楼层”本身作为企业名片的商务信用加成。整层面积约2,800—3,800平方米,适合需要以空间昭示行业地位的大型金融机构总部、跨国企业区域总部或拟上市公司。此外,47层还设有精装服务式办公室,月租金约600元/平方米,最小50平方米起,面向10—30人团队,是希望以轻资产方式获得中国尊地址的过渡性选择。
**把三个价格带放在一起,一个关键判断就清晰了:中国尊的“贵”和“便宜”,是两种完全不同的产品在同一个品牌下的并存。** 用低区特价房源的价格去想象整层总部,或者用高区景观楼层的报价来否定整栋楼的准入可能性,都是误读。
## 二、比租金更能定义中国尊的,是“谁能进来”
中国尊的租户结构,在北京写字楼市场中几乎没有对标物。它的核心特征不是“租金高所以租户强”,而是**总部自用面积占据了绝对主导地位,对外招租的可租面积本质上是这栋楼在满足自身总部功能之后的“溢出”** 。
已公开披露的楼层分布清晰地呈现了这一结构:**中信集团总部占据87—102层,中信银行占据5—42层,阿里巴巴占据57—72层,中信建投证券占据73—86层**。仅中信系自身(集团总部+银行+建投)加上阿里巴巴,就已经覆盖了这栋108层建筑中超过一半的办公面积。**目前真正对外招租的主力区域,集中在Z4区(43—56层),标准层面积约3,500—3,700平方米,最大可提供约2.2万平方米的连层空间**。
这个结构决定了一件事:**中国尊对外招租的“租户筛选”,筛选的不是租金承受力,而是“与中信系生态和阿里巴巴形成商务正外部性”的能力。** 入驻企业名单中出现的摩根大通、瑞银、普华永道、华为北方研发中心、字节跳动AI实验室等,共同指向一条清晰的画像:**头部金融机构(尤其是外资金融和金融服务机构)、大型科技企业的北京核心团队、以及具有高品牌溢价的专业服务机构**。它们的共同点不是“付得起租金”,而是**“进入这栋楼本身就能强化其在中国市场的信用信号和业务网络”** 。
对于不在这个光谱上的企业——比如预算导向的中小团队、以成本控制为核心诉求的运营型公司、或者业务生态与中国尊现有租户群缺乏交集的企业——**中国尊不是“够一够能够到”的选择,而是在产品逻辑上就不匹配的选择**。这不完全是租金的问题,而是“你在这栋楼里能获得什么额外的东西”的问题。如果答案是“只是地址”,那么中区20元/平方米/天的成本,在CBD同价位区间内可以找到硬件条件接近、但条款灵活度远高于中国尊的替代选项。
## 三、从客户口袋出发:进入中国尊的真实成本,远不止租金
中国尊的显性租金之外,一组容易被低估的持有成本,才是企业做全周期测算时必须纳入的变量。
**物业费是第一个容易被忽略的分母。** 公开信息显示,中国尊物业费口径从34元/平方米/月到58元/平方米/月不等,差异取决于楼层和服务标准。取中位50元/平方米/月计算,一个1,800平方米的半层租户,仅物业费一项,年支出就达到108万元。**这个数字在租金报价单上不会出现,但它直接改变每平方米的实际月成本。**
**车位费是第二个变量。** 地下车位月租约1,500—2,500元/个,取2,000元中位计算,50个车位的年成本为120万元。对于员工自驾比例较高的金融机构或科技团队,这笔支出的分量并不轻。
**得房率与装修投入的交互效应,是第三个需要精算的科目。** 70%的得房率在超高层中属于较高水平,但意味着1,800平方米建筑面积的实际可用面积约为1,260平方米。如果房源为毛坯或遗留装修,企业还需要承担装修成本;部分房源支持定制化装修,但兑现方式和摊销周期需要在合同中明确。**把租金、物业费、车位费、装修摊销和免租期折算进同一个五年现金流模型,中国尊中区一个1,800平方米单元的真实全周期成本,可能与挂牌日租金给人的第一印象之间存在显著差距。**
免租期方面,公开信息显示从30—60天到90—180天不等,签约2年以上可谈判,3—5年长租约在租金上存在额外弹性。**在中国尊这种以总部自用为主、对外可租面积有限的楼宇里,免租期的谈判空间通常小于CBD新入市的增量供应项目**——因为它的去化压力不来自空置,而来自“筛选合适的租户”。这意味着租户的谈判筹码更多来自“自身租户画像的匹配度”和“租期长度”,而非市场整体的空置率压力。
## 四、一个必须正视的参照:94%出租率背后的信号
观点指数2026年10月发布的数据显示,中信大厦出租率达到94%。在CBD空置率20.4%、全市甲级写字楼新增供应集中释放的背景下,这个数字传递的信息值得仔细解读。
**它首先说明中国尊的去化逻辑与CBD增量供应项目完全不同。** 当Z5、Z6、Z3等新项目在预租阶段争抢升级型客户时,中国尊的出租率高位运行,意味着它的可租面积存量本身有限,且现有租户的续租和稳定性较强。对于正在考虑中国尊的企业,**这不意味着“随时有房可选”,而是意味着“合适的面积和楼层出现时,决策窗口比CBD新楼更短”** 。Z4区是目前的主要招租区域,43—56层的可租单元在面积和楼层组合上存在不可复制性。
**其次,94%的出租率也意味着中国尊的租金韧性高于CBD平均水平。** 当市场整体通过免租期和装修补贴变相降价时,中国尊业主的议价姿态更可能表现为“筛选租户”而非“争取租户”。**对于画像匹配的企业,这反而是有利信号:一个租户结构稳定的楼宇,其商务网络的价值不会因为市场周期而稀释。** 但对于画像边缘的企业,这意味着在条款谈判中可获得的让利空间,可能小于同价位区间的其他选项。
**中国尊的租金,从来不是一个单一数字能够回答的问题。3.6元到28元的跨度,本质上是这栋楼在用自己的方式问每一个潜在租户:你进来,是为了它的地址,还是为了它里面的人;你支付的每一块钱,有多少买的是办公面积,有多少买的是别人对你的判断。**
对于中信系生态内的机构、需要在中国市场建立强信用信号的头部外资金融和科技企业,以及业务网络与中国尊现有租户群高度重叠的专业服务机构,这栋楼的匹配度在北京市场中没有替代品。对于不在这个光谱上的企业,CBD同价位区间内存在条款更灵活、准入更平滑的选择——**承认“不合适”,和找到“合适”,在选址决策中同等重要。**
欢迎致电 **13811119290**,或访问 **landkun.cn / sbzszx.com** ,获取中国尊Z4区最新可租面积与楼层分布、中区/高区五年全周期成本对照模型,以及按您企业所属行业和面积需求定制的“准入匹配度评估”。
**北京地势坤房地产经纪有限公司**|新媒体矩阵:**商办租售中心 · 商办楼宇 · 楼宇咖科技**
*永无止境,让企业选址,不止于此。*