国贸 CBD 整层写字楼出售,产权交易还是股权交易?
发布时间:2026-11-04
**买CBD整层写字楼,产权交易多掏3000万税,股权交易省下的钱会不会连公司一起赔进去?——2026年国贸核心区大宗交易“买楼还是买壳”的底层拆解**
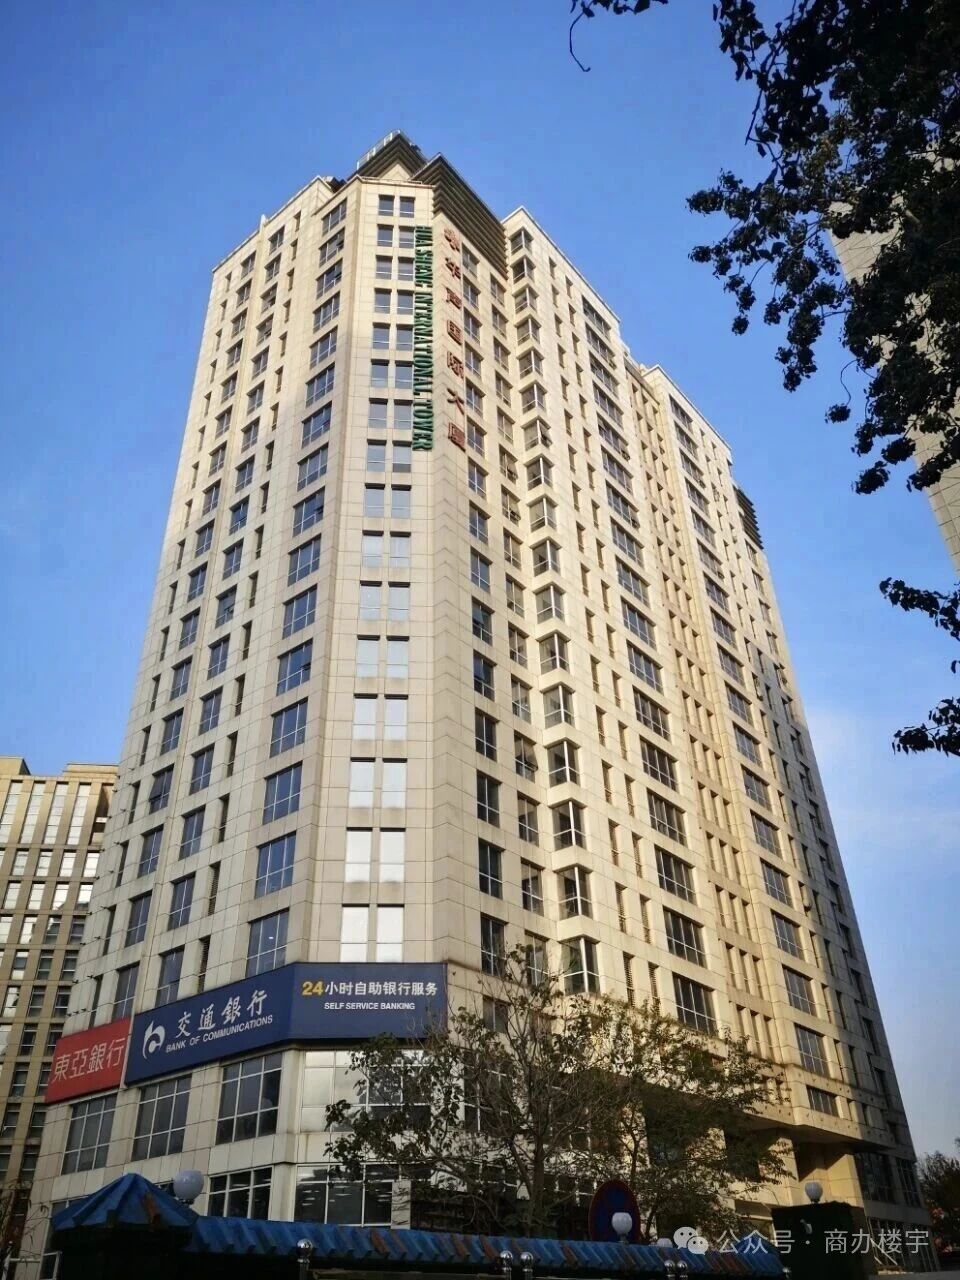
2026年国贸CBD的整层写字楼市场,正在同时上演两套截然不同的价格叙事。
一套挂在公开挂牌单上:中环世贸C座1343平方米整层,报价5500万元,折合单价约4.09万元/平方米,“各付各税”。同一栋楼的高区连层产品,三倍面积报出1.8亿元,逻辑一致。另一套藏在成交记录里:世茂大厦7.02万平方米整体法拍,扬子江药业旗下公司以22.54亿元底价拿下,折合单价3.21万元/平方米,较32.2亿元的评估值折让约30%,相当于市场价的七折。
这两套价格之间近一万元的单價落差,不是“楼层不同”能解释的。**真正的变量,在于交易结构——你买的是一张写着你公司名字的房产证,还是一间装着这层楼的公司的股权。** 对于正在国贸CBD物色整层资产的企业买家,这个问题比“单价谈到多少”更前置,也更致命。**产权交易多掏的税是看得见的现金,股权交易省下的税背后,是看不见的资产负债表。**
## 一、先看清市场底色:这是一个“自用买家定价”的窗口,不是投资机构的周期
在讨论交易结构之前,需要先校准一个判断:2026年CBD整层写字楼的价格,是谁在定?
高力国际数据显示,2026年一季度北京大宗交易成交122亿元,同比增长184%,但其中办公业态的自用型交易占比超过90%,投资型仅2亿元。拉长到2025年全年,写字楼自用交易65亿元,占比超70%,投资型同比暴跌67%。戴德梁行口径同样指向这一结构:2025年自用型买家占总成交额45.9%,较2024年上升9.4个百分点;2026年上半年进一步飙升至50%左右。CBRE三季度报告对投资端的判断是“自用与折价投资主导市场,资本化率连续走平之下,大宗资产价格底部轮廓渐趋清晰”。
**翻译成决策语言:当前CBD整层写字楼的定价权,握在“买来自己用”的企业手里,而不是“买来收租等升值”的机构手里。** 险资和投资型基金并没有大规模离场,但它们的算账逻辑极其挑剔——“不是不买,是账算不过来的不买”。核心区甲级写字楼资本化率已从2020年的4.2%攀升至5.5%—6.0%,部分物业成交单价跌破3万元关口,回到2016年水平。
这意味着,如果你是一家有真实自用需求的企业,当前窗口的友好之处不在于“价格还会不会再跌”,而在于**卖家结构对你有利**:世茂、首创这类有流动性压力或资产处置诉求的卖方,愿意在评估值基础上让出三成;而投资型买家缺席,减少了竞價对手。但窗口的友好程度,取决于你用什么结构接住这个价格。
## 二、产权交易的“税基重置”:你多付的每一分税,买的是干净的资产负债表
产权交易的核心逻辑只有一条:**房产的计税基础在过户时被重置为本次成交价。** 你花5500万买下中环世贸那层1343平方米的整层,未来无论是持有、出租还是再出售,所有税务计算的原点都是5500万,而不是原业主二十年前取得这层楼时的原始成本。
代价发生在交易环节。买方端清晰且刚性:契税按网签价的3%征收,5500万的整层对应165万元;印花税0.05%,约2.75万元;产权登记费几百元。但真正的大头在卖方端,且在实际交易中**经常通过“净得价”条款转嫁给买方**。土地增值税按增值额的30%—60%四级超率累进征收,是整张税费表里最不可预测的一项;增值税及附加按(现售价−原购买价)÷1.05×5.6%计算,对于原值低、持有年限长的老楼,这笔数字可能非常惊人。
一个直观的量级参照:东直门一套原购入价500万的写字楼,现卖家净得1500万,仅增值税及附加就约53.3万元,土地增值税粗略估算在百万级别,加上买方契税45万元,主要税费合计可能接近200万元,占总价的13%以上。CBD核心区整层总价更高,税费的绝对金额更大。**产权交易的本质,是用当期确定的现金税负,换取未来退出时一个干净的、可重置的税基。** 对于计划长期持有、或者未来可能通过REITs等标准化渠道退出的企业,这个重置后的税基本身就是一项资产——它意味着未来出售时的增值额更小,税盾更厚。
## 三、股权交易的“税基继承”:省下的土增税,是一张附带隐性负债的信用卡
股权交易的吸引力,几乎全部集中在“不触发土地增值税”这一条上。理论上,买方收购持有写字楼的项目公司100%股权,房产的产权人没有变更,不构成不动产转让,土地增值税的纳税义务不发生。对于一栋原值极低、增值额巨大的CBD老楼,这笔被“省掉”的土增税可能是数千万甚至上亿的量级。
**但这笔钱不是被消灭了,而是被递延到了一个买方无法完全控制的未来。**
税务穿透的风险正在收紧,而非放松。2026年的税务实践已经清晰显示,当被转让公司的主要资产“过于纯粹”地由不动产构成、且业务和人员已经清空时,税务机关有权将名义上的股权转让在税法上重新定性为不动产转让,并追缴30%—60%的土地增值税,同时按日加收万分之五的滞纳金,并处0.5倍至5倍罚款。2026年已有案例:一家房地产公司因股权转让被追缴土增税等税款约3771万元,滞纳金高达9543万元,合计超过1.3亿元,并被认定为偷税。**“省”下来的税,可能以“补税+滞纳金+罚款”的形式,在三年后以数倍规模回来。**
比税务穿透更难防的,是隐性负债。股权交易中,买方承接的不是一层楼,而是一个法律主体。这个主体在交割之前可能存在的对外担保、未决诉讼、劳动仲裁、历史税务欠缴、股东出资不实、表外负债,全部随股权一并转移。股权收购的尽职调查必须“穿透核查目标公司债务、担保、诉讼情况”,而实操中最危险的恰恰是那些“不会在挂牌公示文件中完整体现”的隐性瑕疵。一份单独的《标的公司债务及风险披露清单》并要求转让方逐项签字承诺,是股权交易中保护买方的基础动作,但这份清单的完整性,永远取决于尽调的深度和转让方的诚信——而这两者都不存在100%的保证。
此外,控制权变更本身会触发一系列连锁问题:目标公司签署的重大合同中是否存在“控制权变更即解约”条款,贷款合同中的控制权变更限制,以及股权转让后工商、税务、银行、资质许可的全套变更程序。任何一个环节的疏漏,都可能让买方在付完钱之后才发现,这层楼的使用权或出租权并不像预期那样完整。
## 四、从你的口袋出发:什么情况下“买产权”,什么情况下“碰股权”
把两种结构的成本与风险放进同一张决策表,分野并不模糊。
**第一类,买来自己用、追求“楼是我的、账是干净的”的企业买家,产权交易是默认选项。** 2026年CBD整层市场的价格调整,已经让自用型买家的入场成本回到了2016年前后的水平,而产权交易虽然当期税负重,但换来的是**零隐性负债、税基重置、资产权属直接登记在自己名下**。对于扬子江药业这类产业资本,买世茂大厦算的是战略账和总部资产账,不是税务套利账。对于上市公司或拟上市公司,产权清晰的资产在报表上的确认和后续处置,远比“通过壳公司间接持有”来得简洁可控。
**第二类,投资型买家或对价差极度敏感的买家,股权交易存在真实的税盾价值,但前提是愿意为尽调付出足够的时间和成本。** 如果目标公司不是“纯不动产壳”(即仍有实质业务、人员或多元资产),税务穿透的风险会显著降低;如果卖方是国资或大型机构,历史沿革和债务披露的规范性相对更高。但即便如此,股权交易的税费优势也必须被**尽调成本、时间成本、隐性负债的尾部风险以及未来退出时同样面临的“税基未重置”问题**所折抵。买方需要算的不是“省了多少土增税”,而是“省下的税,是否足以覆盖为控制风险而必须支付的全部溢价”。
**第三类,一个容易被忽略的折中方案:先以产权交易完成过户,再用资产装入REITs或基金架构实现退出。** 公募REITs范围向写字楼板块扩围的预期正在增强,对于有长期持有意愿的买家,产权交易多付的当期税费,可以在未来标准化退出时通过税基优势和REITs的税务中性安排得到部分回收。这条路径的门槛不在于交易结构设计,而在于资产本身是否满足REITs对现金流稳定性、产权完整性和运营合规性的要求。
国贸CBD整层写字楼的“产权还是股权”之争,表面上是税务筹划问题,本质上是**买家愿意为“确定性”支付多少对价**的问题。产权交易的税单是确定的、前置的、可计算的;股权交易的“省税”是附条件的、递延的、以承接一个法律主体的全部历史为代价的。**在2026年这个自用买家主导的折价窗口里,卖方的让步是真实的,但买方用什么样的容器去接住这份让步,决定了这层楼最终是资产还是包袱。**
欢迎致电 **13811119290**,或访问 **landkun.cn / sbzszx.com** ,获取国贸CBD在售整层房源的最新产权状态、税费测算对照表,以及针对目标项目的“产权/股权交易结构适配性评估”。
**北京地势坤房地产经纪有限公司**|新媒体矩阵:**商办租售中心 · 商办楼宇 · 楼宇咖科技**
*永无止境,让企业选址,不止于此。*